
 | ||
CIS Octubre 2015
El PSOE es el partido que prefieren los españoles para
gobernar.
Los datos:
El PSOE sigue siendo el primer partido en intención directa
de voto e intención directa más simpatía 
El PSOE se mantiene en segunda posición y es el único que
puede ganar al PP. El sondeo del CIS, realizado después de las elecciones en Cataluña, deja claro que el único partido que puede ganar al PP es el PSOE, dejando muy por detrás a Ciudadanos y a Podemos. 
El PSOE es el partido al que los españoles consideran más
cercano a sus propias ideas. Cuando se pregunta a los españoles por el partido que consideran más cercano a sus ideas, el primero es el PSOE por encima del PP y doblando a Ciudadanos y a Podemos.   | ||
Mostrando entradas con la etiqueta análisis. Mostrar todas las entradas
Mostrando entradas con la etiqueta análisis. Mostrar todas las entradas
miércoles, 11 de noviembre de 2015
Analizamos los datos del CIS (Octubre 2015)


viernes, 19 de septiembre de 2014
Europa 2020 – ¿Comunidad o Imperio? [- Nota publica de GEAB N°87 (15 de septiembre de 2014) -]
Europe 2020 – Communauté ou empire ?
Europe 2020 – Community or empire?
Europa 2020 – ¿Comunidad o Imperio?
- Nota publica de GEAB N°87 (15 de septiembre de 2014) -


Este encabezamiento está inspirado en el título del primer libro de Franck Biancheri (inédito), escrito en 1992, en el que el autor afirmaba que los principios fundacionales del proyecto europeo, definido a finales de la Segunda Guerra Mundial (una comunidad de países que se dota de medios para construir una paz duradera y un continente próspero) podrían, si no somos prudentes, acabar siendo marginados y los instintos atávicos de una Europa-Imperio (la colonización europea, Napoleón, Hitler,...) podrían volver a ocupar un lugar relevante. Por ello, Franck Biancheri creía que lo que permitiría que el proyecto europeo llegara a ser una comunidad era la democratización.
Unos años más tarde, con el Tratado de Maastricht, que cambió el nombre de Comunidad Europea al de "Unión Europea", Franck Biancheri, que sentía una profunda desconfianza hacia los "uniones" de cualquier tipo, pensó que esta elección de nombre no era muy esperanzadora. Veintitrés años después, nada ha avanzado en el frente de la democratización de Europa, y la crisis proporciona el contexto propicio para el descarrilamiento completo del proyecto de comunidad. Vamos a mostrar los indicadores que nos permiten afirmar que esta tendencia (que siempre ha estado allí, pero que ha estado encerrada en una mecánica de salvaguardias relativamente eficientes) está resurgiendo. Pero rechazamos hacer una anticipación completa todavía, y preferimos centrarnos en otros indicadores que nos permitan confiar en un cambio de tendencia (1).
Si hablamos de "cambio de tendencia" es porque, después de pasar un último curso político en el que Europa se ha situado en una difícil "encrucijada" (2), vemos cómo a la vuelta de este verano Europa se dirige por un camino equivocado, el que conduce al "escenario trágico" descrito por Franck Biancheri en su libro visionario "Crisis mundial: Encaminados hacia el mundo del mañana;. Publicado en 2010 (3). En este libro se presentan, de un lado las considerables fortalezas de Europa para afrontar la crisis y su influencia potencial en crear un "mundo de después" mejor, y por otro, el importante riesgo que pesa sobre Europa y los europeos, cuyas élites gobernantes, no democráticas o no europeas, se muestran incapaces de aprovechar la crisis para completar este proyecto positivo de construcción europea, todavía inacabada (4).
Como nuestros fieles lectores saben, analizamos la crisis de Ucrania como una operación dirigida por Estados Unidos y ejecutada por un grupo de “amiguetes” bien situados en los círculos de decisiones europeos, con el objetivo de sellar el destino de Europa en un territorio del mundo occidental liderado por USA. Esta operación se llevó a cabo como una blitzkrieg (guerra relámpago) con una falta total de capacidad de respuesta por parte europea que se encontró de repente virtualmente en guerra contra Rusia sin entender por qué. Cuando los europeos se despertaron del primer “shock”, otra batalla, bastante más difícil de seguir se llevó a cabo en las clases dirigentes, entre los Estados europeos y la opinión pública, entre los "anti-rusos" y los "pro -rusos", o más bien entre los "pro-americanos" y los “anti-americanos", pero en realidad se desarrolló entre los ideólogos de Occidente y los defensores de la independencia del continente europeo.
En las dos últimas ediciones del GEAB, nos centramos en el hecho de que se han reunido las “condiciones para una sacudida”, resaltando los indicadores que muestran una recuperación en Europa. Pero el verano ha pasado, con la pérdida de la atención que caracteriza a esta época del año. Y a la vuelta hemos descubierto un paisaje, a priori, más bien triste, sobre todo en tres puntos: la nueva reordenación del gobierno francés, el proyecto de la Comisión Juncker, y la solemne reunión de la OTAN en Newport. Vamos a intentar una lectura de estos tres acontecimientos.
También revisaremos otros temas importantes (Irak, las elecciones generales en Brasil, remodelación del Gobierno de Japón) que leeremos a la luz de la gran reconfiguración geopolítica mundial, identificando los indicadores de hundimiento de un mundo bipolar y los indicadores de progreso en el emergente mundo multipolar. Veremos que no es sólo Europa la que podría verse arrastrada a la tentación del imperio.
Europa juega su papel en este doloroso nacimiento del “mundo de mañana”, pero lo cierto es que el aumento del riesgo de polarización global alimenta, y es alimentado, por el resurgimiento de una ideología de poder (Europa-imperio) en su élites (5).
El supuesto que hacemos es que la explosión de la UE (6) puede dar lugar a dos tipos de reacción:
. ilusionarse y retomar el proyecto de construcción europea donde estaba cuando se descarriló (en la caída del Muro), recomenzando desde un pequeño y altamente integrado núcleo de estados miembros (Euroland) para iniciar la fase de la unión política y democrática que fue bloqueada en su momento (Europa-comunidad);
. o tener miedo y quedar bloqueados dentro del proceso de explosión reforzando los resortes creadores de segunda etapa de construcción (1989-2014): el ultraliberalismo, la deuda, la ampliación, el occidentalismo (Europa-imperio).
En ambos casos, creemos que la política está preparando su regreso a Europa. Pero según se de el primer o segundo escenario que hemos mencionado, esta política, por supuesto, no tendrá las mismas características.
Ambos bandos actualmente están compitiendo en los pasillos donde se toman las decisiones en la UE, tanto a nivel nacional como europeo. Creemos que la opción de la Europa-imperio está ganando, pero no desesperamos de ver a la Europa-comunidad triunfar en última instancia.
Explosión de la UE: referéndum escocés, integración fallida de los países de Europa del Este
Sí, la UE explota. Ya hemos descrito ampliamente el cuestionamiento de muchas de las políticas de los Estados miembros, en particular la libre circulación de bienes y personas en el espacio Schengen (7); o el proyecto de la salida del Reino Unido de UE, potencia estructuradora de la UE desde su nacimiento en 1992.
Referéndum escocés: Ahora tenemos que añadir a esta lista, la ruptura probable del Reino Unido causada por el referéndum escocés. Hace varios meses asumimos el riesgo de anticipar la victoria del Sí. Hoy ofrecemos una anticipación que va más allá: gane el sí o el no, en cualquier caso, el referéndum transformará el Reino Unido. Londres esperaba que una victoria rotunda del no fortalecería la cohesión del Reino Unido. Pero, con la certeza de un resultado muy apretado, Cameron ya ha tenido que hacer concesiones a los escoceses (8) y otros miembros de la Unión (País de Gales, Irlanda del Norte) ya están en la parrilla de salida para conseguir la misma autonomía (9).
Dicho esto, en línea con el principio de anticipación política según la cual las grandes tendencias no deben ser bloqueadas sino explotadas, creemos que el Reino Unido se beneficiaría de un cambio hacia una estructura federal. Muchas veces hemos dicho que los países centralizados ya no se adaptan a los desafíos del mundo del siglo XXI.
Además los ingleses son buenos oportunistas y saben adaptarse. Como prueba, el giro de su centro financiero al sukuk y al yuan (10), que ha salvado a la City. Una federalización del Reino Unido daría a sus élites una gran oportunidad para mostrar la forma en que son capaces de aprovechar un giro del destino.
De cualquier manera, la federalización del Reino Unido cambiará drásticamente el juego dentro la UE.
Integración errónea de los países del Este: La UE está en peligro de dividirse también en su frente oriental.
De hecho, hoy la crisis de la UE parece cada vez menos atractiva para los países del Este y algunos, sin cuestionar su natural afiliación Europea, están empezando a mirar con interés lo que está pasando en el lado de su antiguo invasor, Rusia. La Hungría de Victor Orban es la más avanzada en este camino y haríamos bien en conocer con más detalle las ideas de este político que, aunque sea un hombre con carácter, no tiene nada de dictador, solo preocupado por la independencia de su país... Pero en la Europa de estos últimos años, por el mero hecho de mirar hacia el Este podemos ser acusado de alta traición.
Además, dada la evidente debilidad de la política europea, particularmente en política de seguridad y defensa, estos países han iniciado una reflexión sobre un sistema de seguridad propio. Así, el grupo de Visegrado (además de Hungría, también está Eslovaquia, que ha manifestado recientemente que no quieren tropas extranjeras en su territorio (11)) durante varios años, ha trabajado para establecer un sistema de defensa y seguridad que, en cierto modo, les de autonomía (12). Estamos ante una consecuencia directa de la incapacidad de la UE para poder ofrecer un proyecto de defensa europea mínima que pudiera tranquilizar a los países en las fronteras de Europa.
Otra consecuencia es también que Bulgaria ha expresado su deseo de cooperar con Rusia en el marco de la construcción del gaseoducto que rodea Ucrania (línea South-Stream). Pero desde la crisis de Ucrania, Bruselas le ha prohibido construir su sección (13). Sin embargo, Bulgaria tiene un doble interés con esta construcción: en primer lugar, le garantiza el suministro de energía; y en segundo lugar, le añade una fuente no despreciable de financiación a través del cobro de peajes del gas ruso.
Los niveles de participación de los países de Europa del Este en las últimas elecciones europeas son un claro indicador de los fallos en la integración de estos países. La integración se realizó demasiado rápida por consideraciones puramente mercantiles y no políticas. Además en estos países a menudo se ha mezclado el objetivo de integración de la UE con el de integración en la OTAN. En cuanto a la unión económica, la han vivido con razón, como una invasión de las compañías occidentales que han destruido la economía local.
Si la crisis de Ucrania ofreciera la oportunidad de establecer una defensa europea, estaría todavía por ver que se hace en concertación y no en oposición a Rusia. Cualquier fracaso en este proyecto nos situaría en una posición de desafección por parte de estos países en el horizonte de 2020, lo que sería un fracaso de la UE, que no ha dejado de ampliar Europa, rechazando cualquier proyecto de profundización en la integración, principalmente política y democrática...
Referéndum escocés: Ahora tenemos que añadir a esta lista, la ruptura probable del Reino Unido causada por el referéndum escocés. Hace varios meses asumimos el riesgo de anticipar la victoria del Sí. Hoy ofrecemos una anticipación que va más allá: gane el sí o el no, en cualquier caso, el referéndum transformará el Reino Unido. Londres esperaba que una victoria rotunda del no fortalecería la cohesión del Reino Unido. Pero, con la certeza de un resultado muy apretado, Cameron ya ha tenido que hacer concesiones a los escoceses (8) y otros miembros de la Unión (País de Gales, Irlanda del Norte) ya están en la parrilla de salida para conseguir la misma autonomía (9).
Dicho esto, en línea con el principio de anticipación política según la cual las grandes tendencias no deben ser bloqueadas sino explotadas, creemos que el Reino Unido se beneficiaría de un cambio hacia una estructura federal. Muchas veces hemos dicho que los países centralizados ya no se adaptan a los desafíos del mundo del siglo XXI.
Además los ingleses son buenos oportunistas y saben adaptarse. Como prueba, el giro de su centro financiero al sukuk y al yuan (10), que ha salvado a la City. Una federalización del Reino Unido daría a sus élites una gran oportunidad para mostrar la forma en que son capaces de aprovechar un giro del destino.
De cualquier manera, la federalización del Reino Unido cambiará drásticamente el juego dentro la UE.
Integración errónea de los países del Este: La UE está en peligro de dividirse también en su frente oriental.
De hecho, hoy la crisis de la UE parece cada vez menos atractiva para los países del Este y algunos, sin cuestionar su natural afiliación Europea, están empezando a mirar con interés lo que está pasando en el lado de su antiguo invasor, Rusia. La Hungría de Victor Orban es la más avanzada en este camino y haríamos bien en conocer con más detalle las ideas de este político que, aunque sea un hombre con carácter, no tiene nada de dictador, solo preocupado por la independencia de su país... Pero en la Europa de estos últimos años, por el mero hecho de mirar hacia el Este podemos ser acusado de alta traición.
Además, dada la evidente debilidad de la política europea, particularmente en política de seguridad y defensa, estos países han iniciado una reflexión sobre un sistema de seguridad propio. Así, el grupo de Visegrado (además de Hungría, también está Eslovaquia, que ha manifestado recientemente que no quieren tropas extranjeras en su territorio (11)) durante varios años, ha trabajado para establecer un sistema de defensa y seguridad que, en cierto modo, les de autonomía (12). Estamos ante una consecuencia directa de la incapacidad de la UE para poder ofrecer un proyecto de defensa europea mínima que pudiera tranquilizar a los países en las fronteras de Europa.
Otra consecuencia es también que Bulgaria ha expresado su deseo de cooperar con Rusia en el marco de la construcción del gaseoducto que rodea Ucrania (línea South-Stream). Pero desde la crisis de Ucrania, Bruselas le ha prohibido construir su sección (13). Sin embargo, Bulgaria tiene un doble interés con esta construcción: en primer lugar, le garantiza el suministro de energía; y en segundo lugar, le añade una fuente no despreciable de financiación a través del cobro de peajes del gas ruso.
Los niveles de participación de los países de Europa del Este en las últimas elecciones europeas son un claro indicador de los fallos en la integración de estos países. La integración se realizó demasiado rápida por consideraciones puramente mercantiles y no políticas. Además en estos países a menudo se ha mezclado el objetivo de integración de la UE con el de integración en la OTAN. En cuanto a la unión económica, la han vivido con razón, como una invasión de las compañías occidentales que han destruido la economía local.
Si la crisis de Ucrania ofreciera la oportunidad de establecer una defensa europea, estaría todavía por ver que se hace en concertación y no en oposición a Rusia. Cualquier fracaso en este proyecto nos situaría en una posición de desafección por parte de estos países en el horizonte de 2020, lo que sería un fracaso de la UE, que no ha dejado de ampliar Europa, rechazando cualquier proyecto de profundización en la integración, principalmente política y democrática...
---------
Notas:
(1) Por lo tanto, en contra de nuestra costumbre, no haremos una selección de escenario. Nuestros lectores se harán su propia idea.
(2) Una expresión que se plantea a menudo en los boletines GEAB, especialmente desde 2013.
(3) Y merece una reedición a medio camino del período anticipado (2010-2020), a la que la editorial Anticipolis, presta su apoyo. La relectura de este libro a la luz de los dramáticos acontecimientos que dominan la actualidad informativa en 2014 no incita al optimismo.
(4) De hecho, la integración europea se detiene casi por completo desde el Tratado de Maastricht: la Unión Económica conseguida, el único proyecto de futuro que ha surgido desde entonces es la unión monetaria quedando pendiente la gobernanza económica, la unión fiscal, la unión política y la democratización. Pero nos detuvimos a mitad de camino ... y el diluvio ha llegado.
(5) Los paralelismos históricos son fáciles. Paralelamente a la Unión Soviética: las potencias occidentales que ya no son las mejores en la carrera económica mundial y, al igual que la Unión Soviética en los años 50, prefieren levantar un muro entre ellos y la competencia considerada desleal. En paralelo también con el ascenso del nazismo: un sistema económico y político capitalista cuyos excesos provocan un fuerte rechazo y desarrolla gradualmente una ideología que justifica la concentración de poder y dinero característica de su naturaleza. Al igual que la ideología nazi fue compartida por distintos centros de poder europeos y no sólo en Alemania, la ideología del poder dirigida por los Estados Unidos sedujo a muchos europeos que estaban cerca o dentro de los círculos de poder, especialmente en Bruselas (aunque no exclusivamente). Después de todo, este tipo de ideología fue antes de los europeos que de los americanos y sus portadores piensan que los Estados Unidos no son más que una extensión de Europa y que los dos deben unirse indisolublemente para evitar, en particular, la emergencia de China, que asusta a todos. Así, sospechamos que algunos tecnócratas europeos ven en la firma de un tratado de libre comercio con los Estados Unidos una ampliación natural de Europa a los Estados Unidos ... ¡La Europa de los “Rockys” llegan hasta los Balcanes!
(6) En varias números anteriores del GEAB, anticipamos esta explosión de la UE, al tiempo que demostraba que la UE no es Europa, que era una forma de organización, nacida del Tratado de Maastricht, que había fracasado, y que saludamos positivamente el nacimiento de Euroland. Esta emergencia de una alternativa de proyecto europeo a la UE se pone en marcha bajo la gestión de la crisis del euro que en efecto ha acelerado la formación de estructura de gobernanza de la zona euro. Pero si una crisis como la del Euro fortaleció de forma natural de la zona euro, una crisis geopolítica como la generada por la crisis euro-rusa refuerza la UE ... con todos sus defectos.
(7) Por ejemplo: Deutsche Welle, 22/10/2012
(8) Fuente: DailyAdvance, 14/09/2014
(9) Fuente: BBC, 09/09/2014
(10) Fuente: Forbes, 14/09/2014
(11) Fuente: Reuters, 04/06/2014
(12) Fuente: Primer Ministro polaco, 14/10/2013
(13) Fuente: Financial Times, 25/08/2014
Notas:
(1) Por lo tanto, en contra de nuestra costumbre, no haremos una selección de escenario. Nuestros lectores se harán su propia idea.
(2) Una expresión que se plantea a menudo en los boletines GEAB, especialmente desde 2013.
(3) Y merece una reedición a medio camino del período anticipado (2010-2020), a la que la editorial Anticipolis, presta su apoyo. La relectura de este libro a la luz de los dramáticos acontecimientos que dominan la actualidad informativa en 2014 no incita al optimismo.
(4) De hecho, la integración europea se detiene casi por completo desde el Tratado de Maastricht: la Unión Económica conseguida, el único proyecto de futuro que ha surgido desde entonces es la unión monetaria quedando pendiente la gobernanza económica, la unión fiscal, la unión política y la democratización. Pero nos detuvimos a mitad de camino ... y el diluvio ha llegado.
(5) Los paralelismos históricos son fáciles. Paralelamente a la Unión Soviética: las potencias occidentales que ya no son las mejores en la carrera económica mundial y, al igual que la Unión Soviética en los años 50, prefieren levantar un muro entre ellos y la competencia considerada desleal. En paralelo también con el ascenso del nazismo: un sistema económico y político capitalista cuyos excesos provocan un fuerte rechazo y desarrolla gradualmente una ideología que justifica la concentración de poder y dinero característica de su naturaleza. Al igual que la ideología nazi fue compartida por distintos centros de poder europeos y no sólo en Alemania, la ideología del poder dirigida por los Estados Unidos sedujo a muchos europeos que estaban cerca o dentro de los círculos de poder, especialmente en Bruselas (aunque no exclusivamente). Después de todo, este tipo de ideología fue antes de los europeos que de los americanos y sus portadores piensan que los Estados Unidos no son más que una extensión de Europa y que los dos deben unirse indisolublemente para evitar, en particular, la emergencia de China, que asusta a todos. Así, sospechamos que algunos tecnócratas europeos ven en la firma de un tratado de libre comercio con los Estados Unidos una ampliación natural de Europa a los Estados Unidos ... ¡La Europa de los “Rockys” llegan hasta los Balcanes!
(6) En varias números anteriores del GEAB, anticipamos esta explosión de la UE, al tiempo que demostraba que la UE no es Europa, que era una forma de organización, nacida del Tratado de Maastricht, que había fracasado, y que saludamos positivamente el nacimiento de Euroland. Esta emergencia de una alternativa de proyecto europeo a la UE se pone en marcha bajo la gestión de la crisis del euro que en efecto ha acelerado la formación de estructura de gobernanza de la zona euro. Pero si una crisis como la del Euro fortaleció de forma natural de la zona euro, una crisis geopolítica como la generada por la crisis euro-rusa refuerza la UE ... con todos sus defectos.
(7) Por ejemplo: Deutsche Welle, 22/10/2012
(8) Fuente: DailyAdvance, 14/09/2014
(9) Fuente: BBC, 09/09/2014
(10) Fuente: Forbes, 14/09/2014
(11) Fuente: Reuters, 04/06/2014
(12) Fuente: Primer Ministro polaco, 14/10/2013
(13) Fuente: Financial Times, 25/08/2014
Jeudi 18 Septembre 2014
domingo, 6 de julio de 2014
Una reforma fiscal antisocial. (Eldiario.es 03/07/2014, by Andreu Missé)

La reforma fiscal que ha presentado el Gobierno no resuelve el problema fundamental de la Hacienda española, que es su falta de ingresos y contiene varias medidas de marcado carácter antisocial. La rebaja de tipos prevista en el impuesto sobre la renta y en el de sociedades supondrá una menor recaudación que, unida a las exigencias de Bruselas para reducir el déficit y la deuda, presagian un recorte futuro del gasto social, que se argumentará como una necesidad lógica ante la falta de recursos, y también de la Administración.
España es uno de los países europeos con menos capacidad de recaudación fiscal de la Unión Europea. En 2012, el último año del que se disponen cifras comparativas, los ingresos tributarios representaban el 32,5% del PIB; esto situaba a España en el puesto 16 en la lista de los 18 países del euro. Solo Irlanda y Portugal recaudan una proporción menor de impuestos de su actividad económica. La capacidad de ingresos de las administraciones españolas ha caído 4,6 puntos respecto a la de antes de la crisis. Los ingresos fiscales españoles son inferiores en 7,9 puntos de PIB a la media de la zona euro. Esto significa que el conjunto de las administraciones públicas españolas (central, autonómica y local) dispone de 79.000 millones de euros anuales menos para sus servicios y funcionamiento que sus homólogas de la zona euro.
España ha caminado en dirección contraria a la Unión Europea durante la última década. Mientras que la UE ha aumentado el peso de los ingresos fiscales sobre la economía y con ello el gasto público, en España han disminuido. En esta coyuntura, proponer un recorte de la recaudación que tendrá un impacto de entre 5.000 y 9.000 millones de euros, supone distanciarnos más aún de los europeos, tanto en servicios como en equipamientos en I + D para competir.
La reforma sobre la base de rebajar los tipos del impuesto sobre la renta beneficiará a las rentas más bajas, pero sobre todo a las superiores a 120.000 euros. El recorte de tipos no supone una ganancia neta en todos los casos, ya que se neutralizará con la disminución de la deducción general de las rentas de trabajo a partir de 14.450 euros anuales.
La progresividad característica del impuesto sobre la renta quedará muy mermada. Actualmente, los tipos van subiendo hasta un máximo del 52% a partir de 300.000 euros. Con la reforma, el tope se sitúa en el 45% a partir de 60.000 euros. Esta menor progresividad supondrá menores ingresos, lo cual agravará la escasez de medios para muchas necesidades básicas y aumentará las desigualdades. Esto se plantea en el país que ha visto el mayor crecimiento de las diferencias entre los más pobres, por el aumento de los desempleados hasta seis millones, y los más ricos, especialmente los que obtienen ingresos superiores a un millón de dólares, cuyo número ha aumentado en un 27% a lo largo de la crisis y ya son más de 160.000 privilegiados. Este colectivo también se verá beneficiado por la reducción de la fiscalidad del capital, cuyo tipo máximo baja del 27% al 23%.
El impuesto sobre sociedades también registrará una rebaja gradual del tipo desde el 30% actual hasta el 25%. El Gobierno ha subrayado que esta reducción no afectará a la banca, pero no dice que es ella la que lo ha pedido para no perder las ventajas de los beneficios fiscales acumulados. La realidad es que desde 2011 la banca, considerada en su conjunto, no paga impuestos. En 2013, de los 8.790 millones de beneficios declarados, 4.659 millones corresponden a impuestos negativos. Es decir, contabilizan como beneficios los impuestos que dejarán de pagar en el futuro por las pérdidas acumuladas. La realidad es que el tipo de referencia es irrelevante. Las empresas del Ibex pagan un tipo efectivo del 6%.
El insuficiente nivel de recursos fiscales obedece fundamentalmente al fraude y a la elusión fiscal que se refleja en una aumento de la economía sumergida, que creció en 60.000 millones de euros durante la crisis y que ya representa el 24,6% del PIB, según los técnicos de Hacienda de GESTHA. Esta asociación no cesa de reclamar más recursos y una rebaja del umbral para considerar delito fiscal a partir de 50.000 euros desde los 120.000 actuales.
La reforma del PP contiene algunos rasgos antisociales que resultan indignantes: la tributación de la indemnización por despido y la eliminación de la deducción por alquiler de la vivienda. La primera supone un castigo añadido a quienes han perdido el empleo y resulta especialmente rechazable porque se aplicará con efectos retroactivos desde el pasado 20 de junio. La eliminación de la deducción por alquiler es muy dañina para los jóvenes que han logrado independizarse y que suponía un alivio para compensar sus bajos salarios.

El malestar de Bruselas carece de fundamento, ya que su principal preocupación es si la disminución de ingresos puede poner en peligro el calendario de reducción del déficit dogmáticamente establecido, pues su interés primordial es situarlo en el 2,8% en 2016.
[Editorial del número de verano de la revista Alternativas Económicas, que hoy llega a los quioscos y librerías y que está también disponible en App para tableta]

jueves, 14 de febrero de 2013
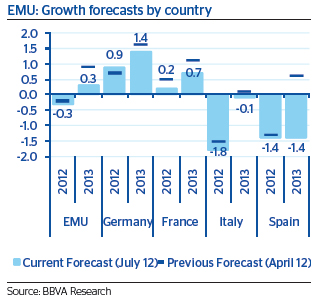
BBVA prevé que la economía valenciana será la que más caiga de España.
- El banco contempla una caída del 1,8% en 2013 y el menor crecimiento en 2014-
[
Ignacio Zafra
Valencia
13 FEB 2013 - 20:45 CET El País]
El servicio de estudios del BBVA presentó este miércoles sus previsiones económicas
para este año y el siguiente, que vienen cargadas de malas noticias
para la Comunidad Valenciana. Será el territorio donde más caiga el
Producto Interior Bruto (PIB) en 2013, un 1,8% frente al 1,1% que estima
para el conjunto de España. Y será donde menos crezca en 2014, un 07%
frente a un 1,1% pronosticado para España.

Y hay más: la valenciana ya fue con Castilla-La Mancha la autonomía
que más decreció en 2012 (un 2,3%, que contrasta con la caída del 1,4%
en España). Y la que peor había aplicado las medidas de consolidación
fiscal para contener el déficit a la altura del tercer trimestre del año
pasado. La Consejería de Hacienda que dirigió hasta noviembre José Manuel Vela
no había conseguido cumplir, ni en el capítulo de ingresos ni en el de
gastos, ni el 20% de lo contemplado en su plan de reequilibrio. Un pobre
porcentaje que contrasta con las autonomías más cumplidoras, como
Aragón, donde las medidas de gasto habían sido ejecutadas en un 70% o
Canarias, que alcanzó un 90% de cumplimiento en sus medias de ingresos.
En general, prácticamente todas las autonomías habían logrado llegar a
un cumplimiento del 50% al menos en una de las variables.
El informe destaca que la Comunidad Valenciana, al igual que otras
siete autonomías fijaron como parte de sus medidas de aumento de los
ingresos, la venta de activos. En el caso de la valenciana, ello se
perseguía mediante privatizaciones y venta de inmuebles, que los datos
del BBVA confirman como un rotundo fracaso. “La imposibilidad para hacer
efectivas la mayoría de estas operaciones justifica que sean estas
comunidades las que muestran una menor ejecución de sus medidas de
ingresos”, indican los autores del informe.
Ello abre la puerta, continúan, al incumplimiento de los planes de consolidación fiscal.
La consecuencia es que la reducción del déficit no lograda en 2012,
cuando la meta era que el déficit público no superara el 1,5% del PIB,
se trasladará al actual ejercicio, en el que el listón a cumplir es
todavía más exigente: el 0,7% del PIB. “No obstante, los presupuestos
aprobados por todas las comunidades”, incluida la valenciana, “asumen
como punto de partida el cumplimiento del objetivo de 2012, lo que
supone que aquellas que hayan incumplido deberán de presentar planes de
ajuste adicionales”. Esto es, una nueva oleada de recortes y aumento de
ingresos que el servicio de estudios recomienda que incluyan “el
esfuerzo necesario para cumplir el objetivo”.
El BBVA presentó hace casi un año sus previsiones para 2012, en las
que ya anticipó un grave batacazo para la Comunidad Valenciana, para la
que pronosticó una caída del 2,2% del PIB
que finalmente ha sido una décima superior. El servicio de estudios
contempla que la recuperación se inicie lentamente en 2014 y que a
partir de la segunda mitad de ese año empiece a crearse empleo.
La crisis continúa.- El servicio de estudios del BBVA prevé que este año la Comunidad Valenciana registre una caída del PIB del 1,8%. Para el conjunto de España contempla que el descenso sea del 1,1%.
En 2014 el territorio volverá a crecer, pero solo un 0,7%. Un ritmo inferior al del conjunto de España (1,1%) y muy alejado de las tasas que tradicionalmente se consideran suficientes para crear volúmenes importantes de empleo. Ahora hay 700.000 parados en la autonomía, y la tasa de desempleo se eleva al 28,1%, lo que representa dos puntos más que el promedio de España.
El informe confirma el fracaso de los planes de reequilibrio de la Generalitat, que no ha conseguido cumplir ni en un 20% sus objetivos de aumento de ingresos y disminución de gastos.
Notícias relacionadas:EN EL PAÍS
No consumiremos como antes de la crisis
Los analistas privados creen que este año será peor que 2012
BBVA prevé las mayores caídas del PIB este año en las comunidades de Valenciana y Murcia
EN OTROS MEDIOS
Ver todas »-
 cadenaser.com
El BBVA pronostica que la recesión continuará en 2013 y crecerá el paro
-
 rtve.es
El FMI empeora su pronóstico para España al estimar que se contraerá un 1,5% en 2013
-
 lavanguardia.es
El Gobierno discrepa de la cifra de déficit avanzada por la Generalitat
-
 20minutos.es
El FMI empeora sus previsiones económicas de 2013 para España, con una caída del 1,5% del PIB
sábado, 19 de mayo de 2012
Crisis sistémica global / Segundo semestre 2012 – Convergencia de cuatro factores explosivos: Bancas-Bolsas-Jubilaciones-Deudas

(clika en el título e idioma en que prefieras leer la noticia)
Hasta que Eurolandia se dote, a fines de 2012, de un proyecto
político, económico y social comunitario de mediano y largo plazo,
particularmente a continuación de la elección del nuevo presidente
francés François Hollande, anticipada desde hace muchos meses por el
LEAP/E2020, los operadores permanecerán prisioneros de los reflejos de
corto plazo ligados a los sobresaltos políticos griegos, a las
incertidumbres sobre la gobernanza de Eurolandia y a los riesgos de las
deudas públicas.
Simultáneamente, en Estados Unidos, la desaparición de la ilusión
de una reactivación (1) conjuntamente a la renovación de las
preocupaciones sobre el estado de salud del sector financiero
estadounidense (JPMorgan acaba de ilustrar su fragilidad) y a la gran
retorno del problema de la deuda del país induce en los actores
económicos y financieros a ver un futuro cada vez más inquietante (2).
En el Reino Unido, el retorno del país a la recesión se conjuga con el fracaso del manejo de los déficits y al aumento de la ira popular contra una austeridad que, sin embargo, está sólo en sus comienzos (3).
En Japón, la atonía económica y el debilitamiento de las exportaciones en el contexto de la recesión mundial (4) ponen de manifiesto el espectro del excesivo endeudamiento del país.
En este contexto, según LEAP/E2020, el segundo semestre 2012 será el momento privilegiado en el que convergerán cuatro factores explosivos para las economías occidentales: bancos, bolsas, jubilaciones y deudas.
Para los operadores económicos, financieros o políticos tanto como para las familias, esta convergencia plantea importantes riesgos sobre el estado de sus finanzas como en su capacidad para enfrentar los retos del futuro.
En este GEAB N°65, nuestro equipo desarrolla sus anticipaciones referidas a estos cuatro factores explosivos del segundo semestre 2012 así como a las recomendaciones para minimizar las consecuencias negativas. Por otra parte, el LEAP/E2020 presenta su nueva anticipación sobre las consecuencias de la crisis sistémica global en materia de idiomas internacionales (al nivel mundial y europeo) para el horizonte 2030 con el fin de ayudar a los padres y a sus hijos, así como a las instituciones pedagógicas, a tomar hoy una buena decisión en cuanto al aprendizaje lingüístico.
En este comunicado público del GEAB N°65, nuestro equipo decidió presentar el factor explosivo correspondiente a las deudas públicas y privadas.
En el Reino Unido, el retorno del país a la recesión se conjuga con el fracaso del manejo de los déficits y al aumento de la ira popular contra una austeridad que, sin embargo, está sólo en sus comienzos (3).
En Japón, la atonía económica y el debilitamiento de las exportaciones en el contexto de la recesión mundial (4) ponen de manifiesto el espectro del excesivo endeudamiento del país.
En este contexto, según LEAP/E2020, el segundo semestre 2012 será el momento privilegiado en el que convergerán cuatro factores explosivos para las economías occidentales: bancos, bolsas, jubilaciones y deudas.
Para los operadores económicos, financieros o políticos tanto como para las familias, esta convergencia plantea importantes riesgos sobre el estado de sus finanzas como en su capacidad para enfrentar los retos del futuro.
En este GEAB N°65, nuestro equipo desarrolla sus anticipaciones referidas a estos cuatro factores explosivos del segundo semestre 2012 así como a las recomendaciones para minimizar las consecuencias negativas. Por otra parte, el LEAP/E2020 presenta su nueva anticipación sobre las consecuencias de la crisis sistémica global en materia de idiomas internacionales (al nivel mundial y europeo) para el horizonte 2030 con el fin de ayudar a los padres y a sus hijos, así como a las instituciones pedagógicas, a tomar hoy una buena decisión en cuanto al aprendizaje lingüístico.
En este comunicado público del GEAB N°65, nuestro equipo decidió presentar el factor explosivo correspondiente a las deudas públicas y privadas.

Exposición de los bancos US a los productos derivados a 31/12/2010 - Fuentes : Dpt of Treasury/Mybudget360, 11/2011
Deudas: deudas públicas difícilmente manejables y deudas privadas destructoras… los acreedores se acercan dolorosamente a la hora de rendir cuentas y los pueblos a una explosión de ira
El LEAP/E2020 lo viene anunciado desde 2008 y repitiendo en
numerosas reactivaciones que había cerca de 30.000 millardos de USD de
activos fantasmas en el sistema financiero mundial. Todavía hay cerca de
15.000 millardos de USD que van esfumarse antes de fines de 2012. La
buena noticia es que a partir de ese momento, se considerará seriamente
la reconstrucción de un sistema financiero mundial sano. La mala
noticia, es que es durante los próximos trimestres cuando estos 15.000
millardos de USD se evaporen, como lo hemos ya dicho, conducirán a la
quiebra (y/o al rescate por parte de los Estados) a entre el 10% y el
20% de los bancos occidentales. Y esta vez, a diferencia de 2008/2009,
los accionistas serán las primeras víctimas (incluso en Estados Unidos),
independientemente de la jerarquía de sus derechos (5). Sólo los
accionistas con un peso geopolítico importante serán tratado con respeto
(fondos soberanos, estados amigos, ...).
En cuanto a las deudas privadas, las familias esencialmente, en Estados Unidos y el Reino Unido, tendrán que enfrentar solos las consecuencias de las subas de las tasa y de la insolvencia que ello induce y que los afectaran. Atrapados en la trampa de la austeridad y recesión, los Estados occidentales ya no tienen los medios para rescatar a la clase media, ya que el crecimiento no se ha recuperado ni siquiera un poco. Y por desgracia, esto no será el caso de ahora a fines 2012. Vemos por otra parte que actualmente en Estados Unidos la cuestión de la deuda estudiantil se está transformando en una « subprime bis » (6). El aumento de las tasas al finalizar la política de bonificación por el Estado federal y la parálisis política de Washington en un contexto de intentos por controlar el déficit federal están camino a crear una situación desastrosa para millones de jóvenes estadounidenses y sus padres.
En Europa, el Reino Unido ya decidió dejar a su clase media sola frente a su deuda récord. Esto equivale a hacerla caer en la clase baja. En los próximos meses veremos una nueva dura confrontación entre la clase media británica y sus dirigentes, en su mayoría pertenecientes a la clase alta.
En el continente, a través de los votos de rechazo a los dirigentes partidarios de la austeridad como única solución a la crisis de la deuda pública, los pueblos abrieron una importante confrontación democrática con las élites instaladas desde hace cerca de dos décadas al servicio de los acreedores. El intento que representa el nuevo presidente francés, François Hollande, por abrir una vía intermedia entre la austeridad y el estímulo keynesiana, ambas fracasaron o porque son imposibles políticamente o presupuestariamente, va a llegar (porque es la única políticamente y presupuestariamente viable en lo sucesivo (7)) pero no antes de finales del 2012 (8).
Entre tanto, los sobresaltos políticos como en Grecia y las complejas negociaciones en el seno de Eurolandia dominarán la agenda, poniendo cada vez más nerviosos a los acreedores y su efluvio, los mercados (9). Y este nerviosismo de los mercados aumenta con la toma de conciencia de la infinita fragilidad de las instituciones financieras de Wall Street y la City frente al riesgo de falta de pago de las deudas: públicas o privadas. Casi son los últimos faldones del activo de su balance en los que todavía tienen la esperanza de puedan recuperar un valor significativo.
En cuanto a las deudas privadas, las familias esencialmente, en Estados Unidos y el Reino Unido, tendrán que enfrentar solos las consecuencias de las subas de las tasa y de la insolvencia que ello induce y que los afectaran. Atrapados en la trampa de la austeridad y recesión, los Estados occidentales ya no tienen los medios para rescatar a la clase media, ya que el crecimiento no se ha recuperado ni siquiera un poco. Y por desgracia, esto no será el caso de ahora a fines 2012. Vemos por otra parte que actualmente en Estados Unidos la cuestión de la deuda estudiantil se está transformando en una « subprime bis » (6). El aumento de las tasas al finalizar la política de bonificación por el Estado federal y la parálisis política de Washington en un contexto de intentos por controlar el déficit federal están camino a crear una situación desastrosa para millones de jóvenes estadounidenses y sus padres.
En Europa, el Reino Unido ya decidió dejar a su clase media sola frente a su deuda récord. Esto equivale a hacerla caer en la clase baja. En los próximos meses veremos una nueva dura confrontación entre la clase media británica y sus dirigentes, en su mayoría pertenecientes a la clase alta.
En el continente, a través de los votos de rechazo a los dirigentes partidarios de la austeridad como única solución a la crisis de la deuda pública, los pueblos abrieron una importante confrontación democrática con las élites instaladas desde hace cerca de dos décadas al servicio de los acreedores. El intento que representa el nuevo presidente francés, François Hollande, por abrir una vía intermedia entre la austeridad y el estímulo keynesiana, ambas fracasaron o porque son imposibles políticamente o presupuestariamente, va a llegar (porque es la única políticamente y presupuestariamente viable en lo sucesivo (7)) pero no antes de finales del 2012 (8).
Entre tanto, los sobresaltos políticos como en Grecia y las complejas negociaciones en el seno de Eurolandia dominarán la agenda, poniendo cada vez más nerviosos a los acreedores y su efluvio, los mercados (9). Y este nerviosismo de los mercados aumenta con la toma de conciencia de la infinita fragilidad de las instituciones financieras de Wall Street y la City frente al riesgo de falta de pago de las deudas: públicas o privadas. Casi son los últimos faldones del activo de su balance en los que todavía tienen la esperanza de puedan recuperar un valor significativo.

Evolución comparada de la deuda federal y del PBI estadounidense
(2001-2012) (en rojo: deuda / en azul: PBI) - Fuente : StLouisFed /
Mybudget360, 04/2012
Desde fines del verano boreal de 2012, el retorno del tema de la
deuda incontrolable de Estados Unidos, ligada a las automáticas
reducciones presupuestarias, impuestas en caso de falta de acuerdo del
Congreso sobre la reducción de la deuda, va a activar un « Taxmagedon
(10) » en Estados Unidos. Asistiremos así a la nueva versión del tándem
detonador-bomba que ya jugaron en las deudas europeas y estadounidense
durante el verano boreal de 2011, pero esta vez en una versión mucho más
violenta. En efecto, aunque los temores que el Euro y Eurolandia
exploten desaparecieron (11), serán remplazados por un peligro mucho más
horroroso para los mercados: la monetización masiva y brutal de la deuda
estadounidense (12). Esta situación se presentará de ahora en más en
Estados Unidos en el contexto de la total parálisis política (13), con
un Congreso que será desmenuzado por surgimiento de las facciones
radicales de los Republicanos (« Tea-Party ») como también de los
Demócratas (« Occupy ») (14).
---------
Notas :
(1) Recuperación totalmente ilusoria que suscita la vuelta a las prácticas de las « subprimes ». Incluso el precio de la leche, indicador fiable de la desaceleración económica, apunta a la recesión. Fuentes : CNBC, 26/04/2012 ; New York Times, 10/04/2012
(2) En este sentido, recordemos que ahora el gobierno estadounidense y la FED deben crear 2,5 USD de deuda para generar 1 USD de crecimiento. Este es el problema que enfrenta una economía cuya deuda es excesiva. Es la clase de « detalle » que los keynesianos como Krugman se olvida de precisar cuando afirman a tontas y a locas que las políticas de austeridad son aberrantes. Como ocurre con cualquier enfoque con sentido común que tenga en cuenta el mundo real, no la teoría económica, es necesario un equilibrio entre la reducción de la deuda y el apoyo al crecimiento. Este es el camino que tomará Eurolandia este verano boreal, mientras que Estados Unidos siga negando la necesidad de abordar su incontrolada deuda.
(3) Fuente : WallStreetJournal, 13/05/2012
(4) Fuentes : TimesofIndia, 11/05/2012 ; MarketWatch, 10/05/2012 ; ChinaDaily, 06/05/2012 ; ChinaDaily, 28/03/2012 ; Washington Post, 11/05/2012 ; USAToday, 13/04/2012 ; CNBC, 06/04/2012
(5) Fuente: MarketWatch, 10/05/2012
(6) Fuente: CERF, 21/04/2012
(7) Desde febrero de 2012 y el GEAB N°62, nuestro equipo ha detallado su anticipación sobre la evolución de Eurolandia desde 2012 hasta 2016, los acontecimientos actuales confirman nuestro análisis (si desea una presentación « en vivo » de las perspectivas de Eurolandia y Europa, también se puede ver el discurso de Franck Biancheri pronunciados en Inglés el 2 de mayo pasado antes 1000 delegados de la principal red de estudiantes europeos AEGEE-EUROPE). De ahora al verano, después de las elecciones parlamentarias francesas de junio de 2012, un acuerdo de seis (Francia / Alemania / Italia / Países Bajos / Bélgica / España) sobre el equilibrio entre la austeridad y el crecimiento el que será llevado a Eurolandia + (Eurolandia mas los otros países que participan en el MES).
(8) En Alemania también las voces se hacen cada vez más numerosas y fuertes para exigir un camino más equilibrado porque el coste social del éxito económico alemán comienza a ser sentido intensamente por una parte creciente de la población. Fuente : Spiegel, 04/05/2012
(9) Por ejemplo, el fondo soberano noruego decidió desembarazarse de sus activos en deuda soberana de los países frágiles de Eurolandia. Sin embargo, el LEAP/E2020 recuerda que en cuanto al Euro no hay que tener inquietudes, todo lo contrario, a fines de 2012 es el USD que experimentar un shock de baja. Fuentes : LeFigaro, 05/05/2012 ; MarketWatch, 09/05/2012
(10) Neologismo creado a partir de dos palabras « Tax » y « Armageddon ». Designa el caos fiscal que va a reinar a fines de 2012 cuando se imponga la decisión de hacer generalizados recortes presupuestarios en Estados Unidos. Después de aproximadamente un año que Estados Unidos y la prensa financiera internacional cuidadosamente decidieron ignorar este gran problema. Será más difícil de administrar cuando se imponga el panorama.
(11) Como lo subrayábamos el pasado enero, es una de las grandes diferencias entre la actual crisis griega y el histerismo antieuro de 2010/2011. Si bien es posible teóricamente hoy considerar la salida de Grecia l de Eurolandia sin replanteamiento de la moneda única, en la realidad esta salida es imposible. Es por otra parte uno de los problemas en los cuales se encuentran confrontados los dirigentes griegos. Subrayamos este punto para recordar que, a este respecto, los economistas, que viven en mundosteóricos sin relación, generalmente, con la realidad, se equivocaron permanentemente desde hace meses. Los voceros del fin del Euro, desde Krugman a Roubini, tienen a este respecto tanta credibilidad como los arúspices romanos que leían el futuro en las entrañas de los animales. Volviendo a Grecia, el LEAP/E2020 considera que mientras los dirigentes de los dos partidos principales de gobierno (PASOK y ND pertenezcan a las generaciones que condujeron el país a esta crisis histórica, no habrá salida política viable por falta de confianza popular... Por lo tanto, es función de los líderes de la Eurozona, y en especial de Angela Merkel, a través de la PPE y François Hollande con el PSE en presionar a sus respectivos « partidos hermanos » para que en septiembre de 2012 y las futuras elecciones, todos los líderes de estas dos formaciones se renueven beneficiando a los representantes menores de 45 años. El éxito actual del partido de extrema-izquierda SYRYZA se debe tanto a sus ideas como la edad de su jefe: 38 años. Un proceso de este tipo ha sido utilizado bien para llegar a que deje el poder un Silvio Berlusconi al final de carrera. Entonces los medios existen. Y en la materia, se trata de permitirle al pueblo griego rencontrar la confianza en dirigentes nuevos, de derecha o de izquierda, sin exclusión. Para entender por qué una salida de Grecia fuera de la zona Euro es, en la práctica imposible, sólo bastará ejemplo: ¿si fuera griego, y se le propusiera intercambiar sus Euros por un nuevos Dracmas, que haría?... ¡No further comment !
(12) Hasta el ex secretario del Tesoro estadounidense, Robert Rubin, ahora se unió su voz a aquellos que advierten este grave riesgo a corto plazo. Fuente : Reuters, 10/05/2012
(13) Sea Barack Obama o Mitt Romney, quién gane la elección presidencial.
(14) Ver GEAB N°60
Notas :
(1) Recuperación totalmente ilusoria que suscita la vuelta a las prácticas de las « subprimes ». Incluso el precio de la leche, indicador fiable de la desaceleración económica, apunta a la recesión. Fuentes : CNBC, 26/04/2012 ; New York Times, 10/04/2012
(2) En este sentido, recordemos que ahora el gobierno estadounidense y la FED deben crear 2,5 USD de deuda para generar 1 USD de crecimiento. Este es el problema que enfrenta una economía cuya deuda es excesiva. Es la clase de « detalle » que los keynesianos como Krugman se olvida de precisar cuando afirman a tontas y a locas que las políticas de austeridad son aberrantes. Como ocurre con cualquier enfoque con sentido común que tenga en cuenta el mundo real, no la teoría económica, es necesario un equilibrio entre la reducción de la deuda y el apoyo al crecimiento. Este es el camino que tomará Eurolandia este verano boreal, mientras que Estados Unidos siga negando la necesidad de abordar su incontrolada deuda.
(3) Fuente : WallStreetJournal, 13/05/2012
(4) Fuentes : TimesofIndia, 11/05/2012 ; MarketWatch, 10/05/2012 ; ChinaDaily, 06/05/2012 ; ChinaDaily, 28/03/2012 ; Washington Post, 11/05/2012 ; USAToday, 13/04/2012 ; CNBC, 06/04/2012
(5) Fuente: MarketWatch, 10/05/2012
(6) Fuente: CERF, 21/04/2012
(7) Desde febrero de 2012 y el GEAB N°62, nuestro equipo ha detallado su anticipación sobre la evolución de Eurolandia desde 2012 hasta 2016, los acontecimientos actuales confirman nuestro análisis (si desea una presentación « en vivo » de las perspectivas de Eurolandia y Europa, también se puede ver el discurso de Franck Biancheri pronunciados en Inglés el 2 de mayo pasado antes 1000 delegados de la principal red de estudiantes europeos AEGEE-EUROPE). De ahora al verano, después de las elecciones parlamentarias francesas de junio de 2012, un acuerdo de seis (Francia / Alemania / Italia / Países Bajos / Bélgica / España) sobre el equilibrio entre la austeridad y el crecimiento el que será llevado a Eurolandia + (Eurolandia mas los otros países que participan en el MES).
(8) En Alemania también las voces se hacen cada vez más numerosas y fuertes para exigir un camino más equilibrado porque el coste social del éxito económico alemán comienza a ser sentido intensamente por una parte creciente de la población. Fuente : Spiegel, 04/05/2012
(9) Por ejemplo, el fondo soberano noruego decidió desembarazarse de sus activos en deuda soberana de los países frágiles de Eurolandia. Sin embargo, el LEAP/E2020 recuerda que en cuanto al Euro no hay que tener inquietudes, todo lo contrario, a fines de 2012 es el USD que experimentar un shock de baja. Fuentes : LeFigaro, 05/05/2012 ; MarketWatch, 09/05/2012
(10) Neologismo creado a partir de dos palabras « Tax » y « Armageddon ». Designa el caos fiscal que va a reinar a fines de 2012 cuando se imponga la decisión de hacer generalizados recortes presupuestarios en Estados Unidos. Después de aproximadamente un año que Estados Unidos y la prensa financiera internacional cuidadosamente decidieron ignorar este gran problema. Será más difícil de administrar cuando se imponga el panorama.
(11) Como lo subrayábamos el pasado enero, es una de las grandes diferencias entre la actual crisis griega y el histerismo antieuro de 2010/2011. Si bien es posible teóricamente hoy considerar la salida de Grecia l de Eurolandia sin replanteamiento de la moneda única, en la realidad esta salida es imposible. Es por otra parte uno de los problemas en los cuales se encuentran confrontados los dirigentes griegos. Subrayamos este punto para recordar que, a este respecto, los economistas, que viven en mundosteóricos sin relación, generalmente, con la realidad, se equivocaron permanentemente desde hace meses. Los voceros del fin del Euro, desde Krugman a Roubini, tienen a este respecto tanta credibilidad como los arúspices romanos que leían el futuro en las entrañas de los animales. Volviendo a Grecia, el LEAP/E2020 considera que mientras los dirigentes de los dos partidos principales de gobierno (PASOK y ND pertenezcan a las generaciones que condujeron el país a esta crisis histórica, no habrá salida política viable por falta de confianza popular... Por lo tanto, es función de los líderes de la Eurozona, y en especial de Angela Merkel, a través de la PPE y François Hollande con el PSE en presionar a sus respectivos « partidos hermanos » para que en septiembre de 2012 y las futuras elecciones, todos los líderes de estas dos formaciones se renueven beneficiando a los representantes menores de 45 años. El éxito actual del partido de extrema-izquierda SYRYZA se debe tanto a sus ideas como la edad de su jefe: 38 años. Un proceso de este tipo ha sido utilizado bien para llegar a que deje el poder un Silvio Berlusconi al final de carrera. Entonces los medios existen. Y en la materia, se trata de permitirle al pueblo griego rencontrar la confianza en dirigentes nuevos, de derecha o de izquierda, sin exclusión. Para entender por qué una salida de Grecia fuera de la zona Euro es, en la práctica imposible, sólo bastará ejemplo: ¿si fuera griego, y se le propusiera intercambiar sus Euros por un nuevos Dracmas, que haría?... ¡No further comment !
(12) Hasta el ex secretario del Tesoro estadounidense, Robert Rubin, ahora se unió su voz a aquellos que advierten este grave riesgo a corto plazo. Fuente : Reuters, 10/05/2012
(13) Sea Barack Obama o Mitt Romney, quién gane la elección presidencial.
(14) Ver GEAB N°60
Jeudi 17 Mai 2012
viernes, 22 de julio de 2011
La década 2020-2030: bienvenidos al mundo post... ¡babyboomers! por Franck Biancheri
 La década 2020-2030: bienvenidos al mundo post... ¡babyboomers! p or Franck Biancheri
Edito MAP3-Julio 2011 -
Dekade 2020-2030: Willkommen in der Welt nach ... den Babyboomern! Deutsch

The decade from 2020 to 2030: Welcome to the World Afterwards… the babyboomers ! English
Décennie 2020-2030 Bienvenue dans le monde d’après… les babyboomers ! Français
Download MAP3
MAP3 - Contenidos
Registro
¿Cómo será el mundo después de la generación de los babyboomers? ¿O más precisamente Europa? Este es el tema central de anticipación de la tercera edición de MAP y vale la pena. En Europa, asistimos a una creciente manifestación de hastío de las jóvenes generaciones (“Los indignados” son un ejemplo particularmente visible) contra el egoísmo furioso de una generación anterior que se niega a considerarse beneficiaria de ventajas y privilegios colectivos resultantes de su protagonismo en las revueltas político-culturales juveniles de Mayo de 1968 (1).
MAP3 - Contenidos
Registro
¿Cómo será el mundo después de la generación de los babyboomers? ¿O más precisamente Europa? Este es el tema central de anticipación de la tercera edición de MAP y vale la pena. En Europa, asistimos a una creciente manifestación de hastío de las jóvenes generaciones (“Los indignados” son un ejemplo particularmente visible) contra el egoísmo furioso de una generación anterior que se niega a considerarse beneficiaria de ventajas y privilegios colectivos resultantes de su protagonismo en las revueltas político-culturales juveniles de Mayo de 1968 (1).
La inercia intelectual y el peso político de esta generación parecen seguir afectando las elecciones colectivas europeas, como es el caso desde hace por lo menos una década, privilegiando el pasado y el presente sobre el futuro; prefiriendo sacrificar la educación antes que cuestionar de base y colectivamente el sistema de jubilaciones; considerando como un deber alcanzar modos de vida que no pueden mantenerse más que perjudicando los ingresos de las generaciones futuras; hablando siempre como izquierdistas para votar finalmente a favor de discursos conservadores (2). Y este sentimiento de opresión percibido por los jóvenes, esta asfixia generacional que bloquea toda evolución hacia un porvenir diferente, contribuye a la desmoralización de la juventud europea (3), cohorte mucho menos numerosa y empobrecida, a menudo menos instruida que la generación anterior. ¿Cómo lograr que sus aspiraciones y elecciones sean escuchadas?
La anticipación política y parte de los trabajos de este MAP 3 develan una buena noticia: existe un mundo post babyboomers. La década 2020-2030 lo verá florecer: demográfica, financiera (4) y políticamente. Es un hecho que al final de la década actual la relación de fuerzas intergeneracionales va a modificarse. No olvidemos que los últimos babyboomers, aquellos que tenían 20 años en la segunda mitad de los años 70, son muy cercanos a la generación siguiente (5). La esperanza, entonces, se encuentra a la vuelta de la esquina... ¡y no al final del camino!
El abandono del letargo intelectual y sociológico del período de formación de los babyboomers, los años 1960/70, vuelve a percibirse en las nuevas generaciones. Primero, en la toma de conciencia de que la salida está más cerca de lo que hubiera podido creerse. Luego, en la reflexión y preparación de lo que sigue. Pues la historia siempre cede el paso, fácilmente, a las generaciones que proclaman aspiraciones fundantes. Los babyboomers fueron un buen ejemplo.
En el 2011, los estudiantes de 20 años se encuentran al término de sus estudios con que Europa está en plena transición político-demográfica. Concretamente, esto implica que deben transformar su actual exasperación en reflexión constructiva sobre qué tipo de futuro desean para la próxima década, ante a una sociedad que parece interesarse solo en los ancianos.
Pero atención, el sentido de la Historia es ante todo un sentido… de humor negro. Cuando ofrece una oportunidad de cambio es para bien y para mal. El fin de la influencia dominante de los babyboomers descorchará el champán: los cambios se precipitarán. Únicamente anticipando reflexiones y acciones se podrá prevenir lo peor y estimular lo mejor. Cada generación se encuentra normalmente ante la misma disyuntiva. Pero en Europa, en Occidente, hace solo una generación que esta oportunidad fue confiscada por el efecto mecánico de la explosión demográfica sin precedentes de aquellos nacidos después de 1945.
Los esfuerzos de anticipación de MAP 3 son una exhortación a la juventud actual: comenzad a reflexionar seriamente sobre el mundo post babyboomers… ¡pues deberéis construirlo más rápidamente de lo que os imagináis!
Download MAP3
MAP3 - Contenidos
Registro
La anticipación política y parte de los trabajos de este MAP 3 develan una buena noticia: existe un mundo post babyboomers. La década 2020-2030 lo verá florecer: demográfica, financiera (4) y políticamente. Es un hecho que al final de la década actual la relación de fuerzas intergeneracionales va a modificarse. No olvidemos que los últimos babyboomers, aquellos que tenían 20 años en la segunda mitad de los años 70, son muy cercanos a la generación siguiente (5). La esperanza, entonces, se encuentra a la vuelta de la esquina... ¡y no al final del camino!
El abandono del letargo intelectual y sociológico del período de formación de los babyboomers, los años 1960/70, vuelve a percibirse en las nuevas generaciones. Primero, en la toma de conciencia de que la salida está más cerca de lo que hubiera podido creerse. Luego, en la reflexión y preparación de lo que sigue. Pues la historia siempre cede el paso, fácilmente, a las generaciones que proclaman aspiraciones fundantes. Los babyboomers fueron un buen ejemplo.
En el 2011, los estudiantes de 20 años se encuentran al término de sus estudios con que Europa está en plena transición político-demográfica. Concretamente, esto implica que deben transformar su actual exasperación en reflexión constructiva sobre qué tipo de futuro desean para la próxima década, ante a una sociedad que parece interesarse solo en los ancianos.
Pero atención, el sentido de la Historia es ante todo un sentido… de humor negro. Cuando ofrece una oportunidad de cambio es para bien y para mal. El fin de la influencia dominante de los babyboomers descorchará el champán: los cambios se precipitarán. Únicamente anticipando reflexiones y acciones se podrá prevenir lo peor y estimular lo mejor. Cada generación se encuentra normalmente ante la misma disyuntiva. Pero en Europa, en Occidente, hace solo una generación que esta oportunidad fue confiscada por el efecto mecánico de la explosión demográfica sin precedentes de aquellos nacidos después de 1945.
Los esfuerzos de anticipación de MAP 3 son una exhortación a la juventud actual: comenzad a reflexionar seriamente sobre el mundo post babyboomers… ¡pues deberéis construirlo más rápidamente de lo que os imagináis!
Download MAP3
MAP3 - Contenidos
Registro
----------
Notas:
(1) Dos comentarios al respecto:
. este análisis sólo es válido para el mundo anglosajón y Europa occidental-- sin Grecia, España y Portugal. Estos tres países (como Europa del Este) tuvieron verdaderas dictaduras que formaron distintivamente a las generaciones de los años medulares del baby boom, 1945-1960.
. esta generación incluye a los anti-soixante-huitards, como el actual presidente francés Nicolas Sarkozy, que quedaron tan políticamente inmaduros como sus alter-egos revolucionarios.
(2) Un porro de noche, un voto conservador de día.
(3) Y a la de Estados Unidos y Japón.

(4) El gran shock inmobiliario del 2015, que implicará una caída promedio del 50% de los precios de las residencias occidentales (ver GEAB N°56, asociado al conjunto de consecuencias financieras de la crisis mundial, remediará bruscamente el grave desequilibrio de riquezas intergeneracionales que caracterizan al Occidente actual.
Notas:
(1) Dos comentarios al respecto:
. este análisis sólo es válido para el mundo anglosajón y Europa occidental-- sin Grecia, España y Portugal. Estos tres países (como Europa del Este) tuvieron verdaderas dictaduras que formaron distintivamente a las generaciones de los años medulares del baby boom, 1945-1960.
. esta generación incluye a los anti-soixante-huitards, como el actual
presidente francés Nicolas Sarkozy, que quedaron tan políticamente inmaduros como sus alter-egos revolucionarios. (2) Un porro de noche, un voto conservador de día.
(3) Y a la de Estados Unidos y Japón.
(4) El gran shock inmobiliario del 2015, que implicará una caída promedio del 50% de los precios de las residencias occidentales (ver GEAB N°56, asociado al conjunto de consecuencias financieras de la crisis mundial, remediará bruscamente el grave desequilibrio de riquezas intergeneracionales que caracterizan al Occidente actual.
(5) El desempleo masivo formaba ya parte de sus historias individuales y colectivas.
Mardi 12 Juillet 2011
lunes, 22 de febrero de 2010
Segundo trimestre de 2010: El repentino empeoramiento de la crisis sistémica global - Fortalecimiento de las cinco tendencias negativas fundamentales.
Segundo trimestre de 2010: El repentino empeoramiento de la crisis sistémica global - Fortalecimiento de las cinco tendencias negativas fundamentales
 Quartal 2010: Massive Verschärfung der umfassenden weltweiten Krise – Verstärkung der fünf negativen Grundtendenzen http://www.leap2020.eu/GEAB-N-42-ist-angekommen!-2-Quartal-2010-Massive-Verscharfung-der-umfassenden-weltweiten-Krise-Verstarkung-der-f%C3%BCnf_a4306.html
 Second half of 2010: Sudden intensification of the global systemic crisis – Strengthening of five fundamental negative trends http://www.leap2020.eu/GEAB-N-42-is-available!-Second-half-of-2010-Sudden-intensification-of-the-global-systemic-crisis-Strengthening-of-five_a4294.html
 Second trimestre 2010 : Aggravation brutale de la crise systémique globale - Renforcement de cinq tendances négatives fondamentales http://www.leap2020.eu/GEAB-N-42-est-disponible!-Second-trimestre-2010-Aggravation-brutale-de-la-crise-systemique-globale-Renforcement-de-cinq_a4288.html

- Nota publica de GEAB N°42 (16 de febrero de 2010) -
Para el LEAP/E2020, el efecto de los miles de millardos desembolsados por los Estados para « capear el temporal » va a durar mucho. Estas inmensas sumas han ayudado a frenar por unos meses la evolución de la crisis sistémica global, pero como se había previsto en el GEAB anterior, esta estrategia habrá servido, en última instancia, sólo para complicar definitivamente a los Estados en la crisis generada por las instituciones financieras. Nuestro equipo prevé ahora una escalada repentina de la crisis durante el segundo trimestre 2010, generada por el doble efecto de los fenómenos que fueron provisionalmente « congelados » en el segundo semestre de 2009 y la imposibilidad de mantener las medidas paliativas del año pasado. Por otra parte, durante este febrero, un año después que anunciáramos que el final del año 2009 signaría el principio de la fase de desarticulación geopolítica mundial, todos pueden comprobar que esta fase está en pleno proceso con su seguidilla de Estados al borde de la quiebra, la suba inexorable del paro, millones de personas que quedaron fuera de las redes de protección social, reducción de salarios, supresión de servicios públicos, desagregación del sistema de gobernanza global (fracaso de la Cumbre de Copenhague, confrontación creciente China
 /EEUU, reaparición del riesgo de conflicto Irán/Israel/USA, guerra monetaria global) (1). Sin embargo estamos sólo en el comienzo de esta fase sobre la cual el LEAP/E2020 dará un cronograma anticipativo en el próximo número del GEAB. El abrupto deterioro de la crisis sistémica global se caracterizará por la aceleración y/o el fortalecimiento de las cinco tendencias negativas fundamentales:
*el estallido de la burbuja de los déficits públicos y el consecuente aumento de las quiebras de Estados;
*la colisión fatal del sistema bancario occidental con el aumento de la morosidad y el muro de las deudas que llegan a su vencimiento;
*el inevitable retorno del incremento de las tasa de interés;
* la multiplicación de las tensiones internacionales;
*la creciente inseguridad social.
*la creciente inseguridad social.
En este GEAB N° 42, nuestro equipo desarrolla las tres primeras tendencias de este  proceso y una anticipación sobre la evolución de Rusia frente a la crisis; por supuesto, además con nuestras recomendaciones mensuales. En este comunicado público, decidimos analizar el «caso griego», por un lado porque nos parece emblemático de lo que nos reserva el año 2010; y por otro, porque ilustra perfectamente la evolución de la información sobre la crisis mundial hacia « comunicados de guerra » entre bloques e intereses cada vez más conflictivos. Claramente, esta es una (« must ») lectura obligada para descifrar la información mundial de los meses y años venideros, que será un vector de operaciones de manipulación en crecimiento.
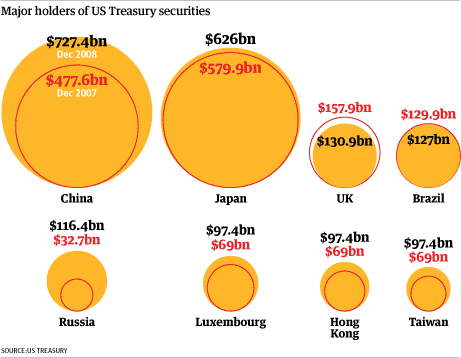
proceso y una anticipación sobre la evolución de Rusia frente a la crisis; por supuesto, además con nuestras recomendaciones mensuales. En este comunicado público, decidimos analizar el «caso griego», por un lado porque nos parece emblemático de lo que nos reserva el año 2010; y por otro, porque ilustra perfectamente la evolución de la información sobre la crisis mundial hacia « comunicados de guerra » entre bloques e intereses cada vez más conflictivos. Claramente, esta es una (« must ») lectura obligada para descifrar la información mundial de los meses y años venideros, que será un vector de operaciones de manipulación en crecimiento. Deuda estadounidense: Evolución del porcentaje neto de nueva deuda comprada por China; Nuevo endeudamiento neto y Porcentaje de T-Bonds pendiente de pago de propiedad de China (2002-2009) - Fuentes: US Treasury, Haver Analytics, New York Times
Las cinco características que hacen del « caso griego » el árbol con que se trata de ocultar el bosque. Pasemos ahora al caso « griego » que convulsiona a los medios de comunicación y expertos en las últimas semanas. Antes de entrar en detalles de lo que sucede, precisemos los cinco puntos esenciales de nuestra previsión en este ámbito:
1. Como se indica en nuestras expectativas para 2010, publicadas en el GEAB N° 41, el problema griego habrá desaparecido de los radares mediáticos internacionales dentro de algunas semanas. Es el árbol utilizado para ocultar tanto el bosque de deudas soberanas mucho más peligrosas (las de Washington y Londres), como el comienzo de la recaída de la economía mundial, con EE.UU. a la cabeza (2).
2. El problema griego es un asunto interno de la Eurozona y de la UE y la situación actual ofrece una oportunidad única a sus líderes para finalmente obligar a Grecia (país que llamamos la « ampliación fallida » desde 1982) a salir de su feudalismo político y económico. Otros países de la Eurozona, encabezados por Alemania, harán todo lo posible para constreñir a la élite griega para que adecuen a su país al siglo XXI, a cambio de su ayuda y al mismo tiempo, usando el hecho de que Grecia es sólo 2,5% del PBI en la Eurozona (3), exploran los mecanismos de estabilización que en tiempo de crisis la Eurozona necesita (4).
3. Los dirigentes y los medias anglo-sajones utilizan la situación (como con el tsunami bancario proveniente de Europa Oriental que iba arrastrar a la Eurozona (5) el año pasado) para ocultar el desenvolvimiento catastrófico de sus economías y sus deudas públicas; y para tratar de debilitar el atractivo de la Eurozona en un momento en que EE.UU. y el Reino Unido tienen cada vez más dificultades para atraer el capital que necesitan con urgencia. Mientras tanto, Washington y Londres (que desde la entrada en vigor del Tratado de Lisboa están totalmente excluidos de la gobernanza del Euro) estarían encantados de ver al FMI, al que controlan completamente (6), introducirse en la gobernanza de la Eurozona.
4. Los dirigentes de la Eurozona están complacidos de poder ver al Euro bajar a 1,35 frente al USD. Ellos saben muy bien que esto no es perdurable porque el problema subyacente es el del colapso del USD (y la libra), pero valoran este « salvavidas » para los exportadores.
5. Los especuladores (hedge-funds y otros) y los bancos ampliamente comprometidos en Grecia (7) tienen un interés común, tratar de llevar una ayuda financiera rápida de la Eurozona a Grecia, porque de lo contrario, las agencias de calificación, involuntariamente, le habrán jugado una mala pasada si los europeos se niegan recurrir a sus chequeras (a la manera escandalosa del tándem Paulson-Geithner con AIG y del conjunto de Wall Street en 2008/2009): en efecto, la degradación de las calificación griega sumerge a este pequeño mundo en las angustias de importantes pérdidas finan cieras si, para los bancos, el valor de sus préstamos a Grecia se redujera otro tanto; o si sus apuestas contra el Euro finalmente no funcionan (8).
Comparación en 2009 de los déficits y de las participación de Portugal, Irlanda, Grecia, España, Francia y Alemania en el PIB de la Eurozona - Fuente: Spiegel / Comisión Europea, 02/2010
cieras si, para los bancos, el valor de sus préstamos a Grecia se redujera otro tanto; o si sus apuestas contra el Euro finalmente no funcionan (8).Comparación en 2009 de los déficits y de las participación de Portugal, Irlanda, Grecia, España, Francia y Alemania en el PIB de la Eurozona - Fuente: Spiegel / Comisión Europea, 02/2010

Goldman Sachs como protagonista de la tragedia griega... y las próximas quiebra soberanas

En el « caso griego », como en cualquier thriller, se necesita un villano (o, para repetir la lógica de la tragedia antigua, un « deus ex machina »). Pero en esta fase de la crisis sistémica global, el papel de « villano » está por lo general en manos de los grandes bancos de inversión de Wall Street, especialmente de su líder, Goldman Sachs. El caso « griego » no es una excepción a la norma ya que el Banco de Nueva York está directamente involucrado en los pases mágicos sobre el presupuesto que permitió a Grecia calificar para entrar en el Euro, mientras que su déficit presupuestario real la habría descalificado. ¡Caramba! Fue Goldman Sachs quien en 2002 creó un montaje financieros ingenioso que mantuvo 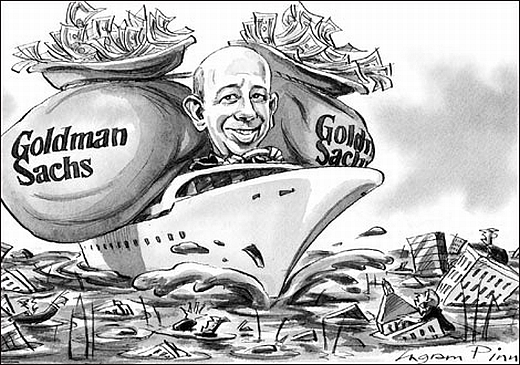 en secreto (9) y que, de manera casi natural, lo vuelve contra el propio cliente unos años más tarde. Pero, ¡que importa, siempre y cuando GS (Goldman Sachs) pueda aumentar sus ganancias! En el caso griego, lo que el banco propuso fue muy simple: proporcionar un préstamo invisible desde el punto de vista presupuestario (acuerdo Swap que le permitió reducir ficticiamente la magnitud del déficit público griego (10). La responsabilidad de los dirigentes griegos de la época está, por supuesto, totalmente comprometida y deberían, según el LEAP/E2020 ser objeto de investigaciones políticas y judiciales tanto griegas como europeas por engañar a la UE y a sus propios ciudadanos en el marco de un importante proceso histórico, la creación de la moneda única europea. Pero, seamos muy claro, la responsabilidad del Banco de Inversión de Nueva York (cómplice) es tan importante, sobre todo por el hecho el vicepresidente para Europa de Goldman Sachs, en la época, era un cierto Mario Draghi (11), presidente actual del Banco Central de Italia y candidato (12) a la sucesión de Jean-Claude Trichet a la cabeza del Banco Central Europeo (13). Sin prejuzgar acerca del papel de Sr. Draghi en el asunto del préstamo manipulador de estadísticas griegas (14), podemos preguntarnos si no sería útil interrogarlo sobre esta cuestión (15). En democracia, se espera que la prensa (16) como los parlamentos (en este caso, griego y europeo) que se encarguen de esta tarea. Dada la importancia de GS en los asuntos financieros mundiales
 en estos últimos años, nada de lo que este banco haga debería ser indiferente para gobiernos y legisladores. Por otra parte, Paul Volcker, el actual jefe de asesores económicos de Barack Obama se ha constituido en uno de los censores más estrictos de las actividades de Goldman Sachs (17). Entonces, como ya habíamos tenido la oportunidad de escribirlo en el momento de la elección del presidente estadounidense actual, es la única persona de su entorno que tiene la experiencia y la capacidad para tomar medidas difíciles (18); y en este caso sabe sobre lo que, o más bien de quién habla. En esta misma lógica, con el conocimiento del nefasto papel de Goldman Sachs, y en general de los importantes bancos de inversión, en cuanto a la transparencia de las actividades financieras y respecto a los presupuestos públicos, el LEAP/E2020 considera que sería muy útil para la Unión Europea y sus quinientos millones de ciudadanos, negarles el acceso a todas las funciones de gestión financiera, presupuestaria y económica (BCE, comisión, bancos centrales nacionales) a los antiguos dirigentes de estos bancos (19). La confusión de identidades sólo puede conducir a una gran colisión entre intereses públicos y privados, lo que sólo puede hacerse en detrimento de los intereses de los ciudadanos europeos. Para empezar, la Eurozona también podría pedir ahora al Gobierno griego que deje de usar los servicios de Goldman Sachs, ya que según el FinancialTimes, 28/01/2010, Atenas continúa utilizándolos. Si la cabeza de Goldman Sachs se ve a sí misma como « Dios », como dijo en una entrevista reciente (20), es prudente suponer que su banco, y sus homólogos, pueden comportarse como demonios, y por lo tanto a prevenirse de sus consecuencias. Este consejo, según nuestro equipo es bueno para Europa, y también para todos los otros continentes. Hay « servicios privados » que van en contra del « interés colectivo »: ¡pregúntenle a los ciudadanos griegos y
 a los propietarios de viviendas estadounidenses embargadas por los bancos! Para concluir, nuestro equipo propone un juego edificante para aquellos que quieren saber dónde ocurrirá la próxima crisis de deuda soberana: busque que Estado ha utilizado Goldman Sachs en los últimos años, y ¡usted tendrá una pista confiable (21)!
-------- Notas:
en secreto (9) y que, de manera casi natural, lo vuelve contra el propio cliente unos años más tarde. Pero, ¡que importa, siempre y cuando GS (Goldman Sachs) pueda aumentar sus ganancias! En el caso griego, lo que el banco propuso fue muy simple: proporcionar un préstamo invisible desde el punto de vista presupuestario (acuerdo Swap que le permitió reducir ficticiamente la magnitud del déficit público griego (10). La responsabilidad de los dirigentes griegos de la época está, por supuesto, totalmente comprometida y deberían, según el LEAP/E2020 ser objeto de investigaciones políticas y judiciales tanto griegas como europeas por engañar a la UE y a sus propios ciudadanos en el marco de un importante proceso histórico, la creación de la moneda única europea. Pero, seamos muy claro, la responsabilidad del Banco de Inversión de Nueva York (cómplice) es tan importante, sobre todo por el hecho el vicepresidente para Europa de Goldman Sachs, en la época, era un cierto Mario Draghi (11), presidente actual del Banco Central de Italia y candidato (12) a la sucesión de Jean-Claude Trichet a la cabeza del Banco Central Europeo (13). Sin prejuzgar acerca del papel de Sr. Draghi en el asunto del préstamo manipulador de estadísticas griegas (14), podemos preguntarnos si no sería útil interrogarlo sobre esta cuestión (15). En democracia, se espera que la prensa (16) como los parlamentos (en este caso, griego y europeo) que se encarguen de esta tarea. Dada la importancia de GS en los asuntos financieros mundiales en estos últimos años, nada de lo que este banco haga debería ser indiferente para gobiernos y legisladores. Por otra parte, Paul Volcker, el actual jefe de asesores económicos de Barack Obama se ha constituido en uno de los censores más estrictos de las actividades de Goldman Sachs (17). Entonces, como ya habíamos tenido la oportunidad de escribirlo en el momento de la elección del presidente estadounidense actual, es la única persona de su entorno que tiene la experiencia y la capacidad para tomar medidas difíciles (18); y en este caso sabe sobre lo que, o más bien de quién habla. En esta misma lógica, con el conocimiento del nefasto papel de Goldman Sachs, y en general de los importantes bancos de inversión, en cuanto a la transparencia de las actividades financieras y respecto a los presupuestos públicos, el LEAP/E2020 considera que sería muy útil para la Unión Europea y sus quinientos millones de ciudadanos, negarles el acceso a todas las funciones de gestión financiera, presupuestaria y económica (BCE, comisión, bancos centrales nacionales) a los antiguos dirigentes de estos bancos (19). La confusión de identidades sólo puede conducir a una gran colisión entre intereses públicos y privados, lo que sólo puede hacerse en detrimento de los intereses de los ciudadanos europeos. Para empezar, la Eurozona también podría pedir ahora al Gobierno griego que deje de usar los servicios de Goldman Sachs, ya que según el FinancialTimes, 28/01/2010, Atenas continúa utilizándolos. Si la cabeza de Goldman Sachs se ve a sí misma como « Dios », como dijo en una entrevista reciente (20), es prudente suponer que su banco, y sus homólogos, pueden comportarse como demonios, y por lo tanto a prevenirse de sus consecuencias. Este consejo, según nuestro equipo es bueno para Europa, y también para todos los otros continentes. Hay « servicios privados » que van en contra del « interés colectivo »: ¡pregúntenle a los ciudadanos griegos y a los propietarios de viviendas estadounidenses embargadas por los bancos! Para concluir, nuestro equipo propone un juego edificante para aquellos que quieren saber dónde ocurrirá la próxima crisis de deuda soberana: busque que Estado ha utilizado Goldman Sachs en los últimos años, y ¡usted tendrá una pista confiable (21)!-------- Notas:
(1) Las recientes declaraciones del antiguo secretario de Estado del tesoro de G.W. Bush, Hank Paulson, en el sentido que Rusia y China habrían conspirado para hacer caer a Wall Street en el otoño de 2008 ilustra el grado de desconfianza que ya envuelve a los grandes actores globales. Fuente: DailyMail, 29/01/2010
(2) Nuestro equipo regularmente, desde hace cuatro años, ha expuesto las aberraciones del sistema de medición del PBI estadounidense. No volveremos aquí sobre este aspecto muy « griego » de sus estadísticas. En cuanto a la evolución de su economía en los próximos meses, basta con comprobar que el índice sectorial del tonelaje de los transporte por carretera está en caída libre en enero de 2010, como lo había estado al final del primer semestre 2008. Fuente: USAToday, 11/02/2010
(3) Ver el gráfico que figura a continuación para circunscribir el « caso griego » a las justas proporciones en materia de PBI de Eurozona.
(4) El GEAB viene subrayando su necesidad desde hace cuatro años; así como el amplio y público apoyo (de más del 90 % en término medio de los encuestados mensualmente por GlobalEurometer) del que gozaría una gobernanza económica de la Eurozona.
 (5) Recordamos a este respecto, que el GEAB N° 33 había sido uno de los pocos medios de comunicación durante la primavera 2008 en denunciar el carácter falaz y manipulador del gran temor de un « tsunami bancario » que vendría de Europa del Este y que se llevaría puesto al sistema bancario de la Eurozona. En aquella época, el Euro se sumió a niveles mucho más bajos que los de hoy… para recuperarse algunas semanas más tarde. Invitamos por otra parte a los que desean comprender bien la situación mediática actual que relean el comunicado público del GEAB N°33.
(6) El hecho de que un francés esté a la cabeza no cambia en nada esta situación.
(7) Fuente: Le Figaro, 12/02/2010
(8) Dicho esto, en la materia, la manipulación de los medios de difusión es notable. Estos últimos días, se ha visto/oído un poco dondequiera de las sumas enormes que se habían comprometido contra el Euro (apostando a su baja)…era de ocho millardos de USD. De hecho la « suma enorme », es una gota de agua en el océano del mercado mundial de divisas que cada día se eleva a varios cientos de millardos de USD. Fuente: Financial Times, 08/02/2010
(9) En el mismo espíritu altamente constructivo para los países donde actúa que condujo en Estados Unidos durante 2006/2007 a jugar a la baja con su propia cuenta de productos financieros basados en el sector inmobiliario que vendía a sus clientes.
(11) Durante la preparación de la entrada de Italia al Euro, era director general del Tesoro italiano. Fuentes: Banca d’Italia; Wikipedia; Goldman Sachs.
(12) Muy activamente sostenido por los medios financieros londinenses y estadounidenses como ya nos habíamos hecho eco hace algunos meses en nuestro boletín. Fuente: Sharenet/Reuters, 10/02/2010
(13) Su competidor más serio es Axel Weber, actual director de la Bundesbank.
(14) Aunque sería sorprendente que el director del banco encargado de un préstamo para Europa destinado a enmascarar una parte del déficit público de un país, y el antiguo Director del Tesoro de un país vecino, no estén al tanto de la operación.
(15) A la vista de sus responsabilidades pasadas, podemos sólo apreciar su sentido del humor cuando llaman a un fortalecimiento de la gestión económica de la Eurozona. Fuente: Les Echos, 13/02/2010
(16) Que por el momento se contenta con volver a copiar los artículos anglosajones que hacen jugar al caso griego el papel de « destructor de los mercados mundiales », y que repiten a lo largo del artículo que el Euro cae … mientras que está en un nivel que estos mismos medios de comunicación consideraban imposible alcanzar hace solamente cuatro años.
(17) Fuente: Reuters, 12/02/2010
(17) Fuente: Reuters, 12/02/2010
(18) Pertenece a las generaciones de estadounidenses que construyeron el « Imperio de EEUU », que conocen su debilidad y que saben cómo usarlo, a diferencia de Summers, Geithner y Rubin entre otros. Nuestro equipo rara vez saluda a Barack Obama, pero si él sigue escuchando a gente como Paul Volcker, está definitivamente en la dirección correcta.
(19) Nuestro equipo sabe, por haberlo conocido, que hubo una época hace una treintena de años, donde los banqueros de negocios sabían intervenir teniendo en cuenta el interés a largo plazo de sus clientes. Esa época ha quedado atrás y ahora sólo tienen a la vista su propio interés de corto plazo. Por lo tanto, es necesario extraer todas las consecuencias y prohibirles el acceso a funciones públicas claves, en lugar de pretender reformar su comportamiento. Si hubiera casos de niños-banqueros (como hay niños-soldados) se podría esperar rehabilitar a algunos de su adicción a las ganancias a corto plazo; pero para los banqueros de negocios adultos, es demasiado  tarde.

tarde. (20) Fuente: Times, 08/11/2009
(21) Del lado del sector privado, pregunten a Lehman Brothers, AIG, ... podrán confirmar que es un buen indicador.
Mardi 16 Février 2010
(21) Del lado del sector privado, pregunten a Lehman Brothers, AIG, ... podrán confirmar que es un buen indicador.
Mardi 16 Février 2010
Suscribirse a:
Entradas (Atom)


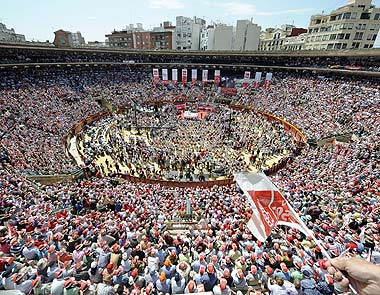


 Entradas

